Score Para Financiar Moto: Qual Pontuação Você Precisa e Como Consultar Grátis
Score para financiar moto não tem um valor mínimo oficial, mas cada faixa de pontuação muda bastante as condições que você consegue.
Antes de escolher o modelo e simular as parcelas, vale saber exatamente onde você está com o seu CPF e o que esperar da análise de crédito.
Este guia explica as faixas do score, como a pontuação é calculada e o passo a passo pra consultar de graça pelo app, direto do celular.
Qual pontuação você precisa pra financiar uma moto
Não existe uma pontuação mínima oficial. Cada financeira define sua própria política de crédito e também avalia renda, entrada e histórico de pagamento.
Ainda assim, o mercado trabalha com referências claras. O Serasa Score vai de 0 a 1.000 e costuma ser dividido em quatro faixas:
- Muito baixo (0 a 300): aprovação difícil e, quando acontece, costuma vir com entrada alta e juros elevados.
- Baixo (301 a 500): chances reduzidas, mas possíveis dependendo do valor da moto e da financeira.
- Bom (501 a 700): pontuação razoável pra maioria das financeiras, principalmente em motos de menor valor.
- Excelente (701 a 1.000): melhores chances de aprovação, juros menores e prazos mais longos.
Financiar moto costuma ser mais simples do que financiar carro, porque o valor financiado é menor. Uma moto popular com 30% de entrada e score na faixa de 500 a 600 já tem boas chances em várias financeiras.
Como o score é calculado
O score estima a chance de você pagar as contas em dia nos próximos 12 meses, a partir de quatro fatores principais: histórico de pagamentos, dívidas negativadas, quantidade de consultas ao CPF e tempo de relacionamento com o crédito.
Pagar em dia é o fator de maior peso. Nome negativado derruba a pontuação de forma considerável, e muitas consultas ao CPF num curto período também pesam, embora menos.
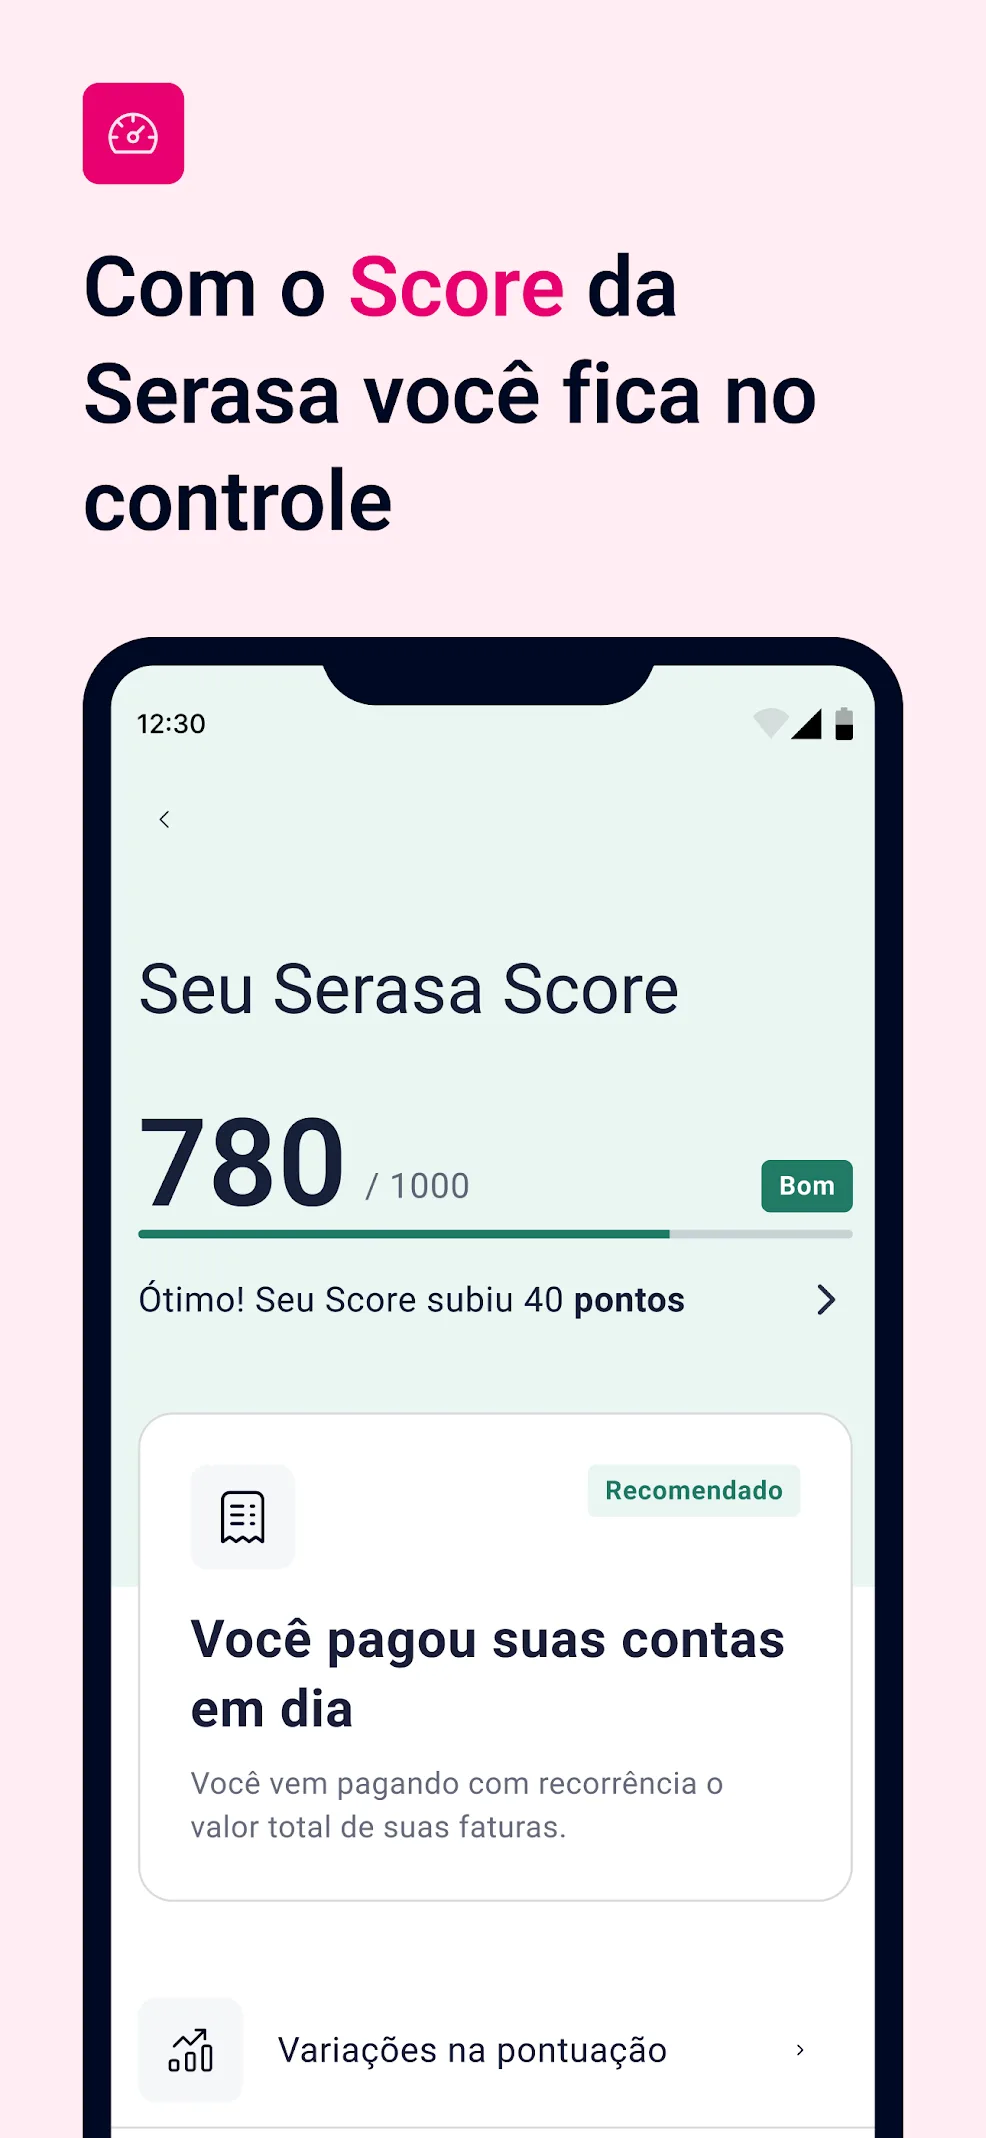
Captura de tela oficial do app Serasa: o score aparece na tela inicial, de 0 a 1.000
Como consultar seu score grátis pelo app da Serasa
O app oficial da Serasa mostra sua pontuação em segundos, direto do celular, sem custo nenhum.
Serasa: Consulta CPF e Score
- Instalações
- 100 mi+
- Tamanho
- —
- Preço
- Grátis
- Plataforma
- Android/iOS
Passo a passo
- Baixe o app e faça o cadastro: instale na loja oficial do seu celular e entre com o CPF. Se já tiver conta, é só fazer login.
- Acesse a seção “Score”: a pontuação aparece na tela inicial, junto com a faixa de classificação.
- Veja os fatores que estão pesando: o app mostra o que está puxando sua nota pra cima ou pra baixo.
- Consulte quantas vezes quiser: a consulta feita por você não afeta o número, diferente da consulta feita por uma empresa.
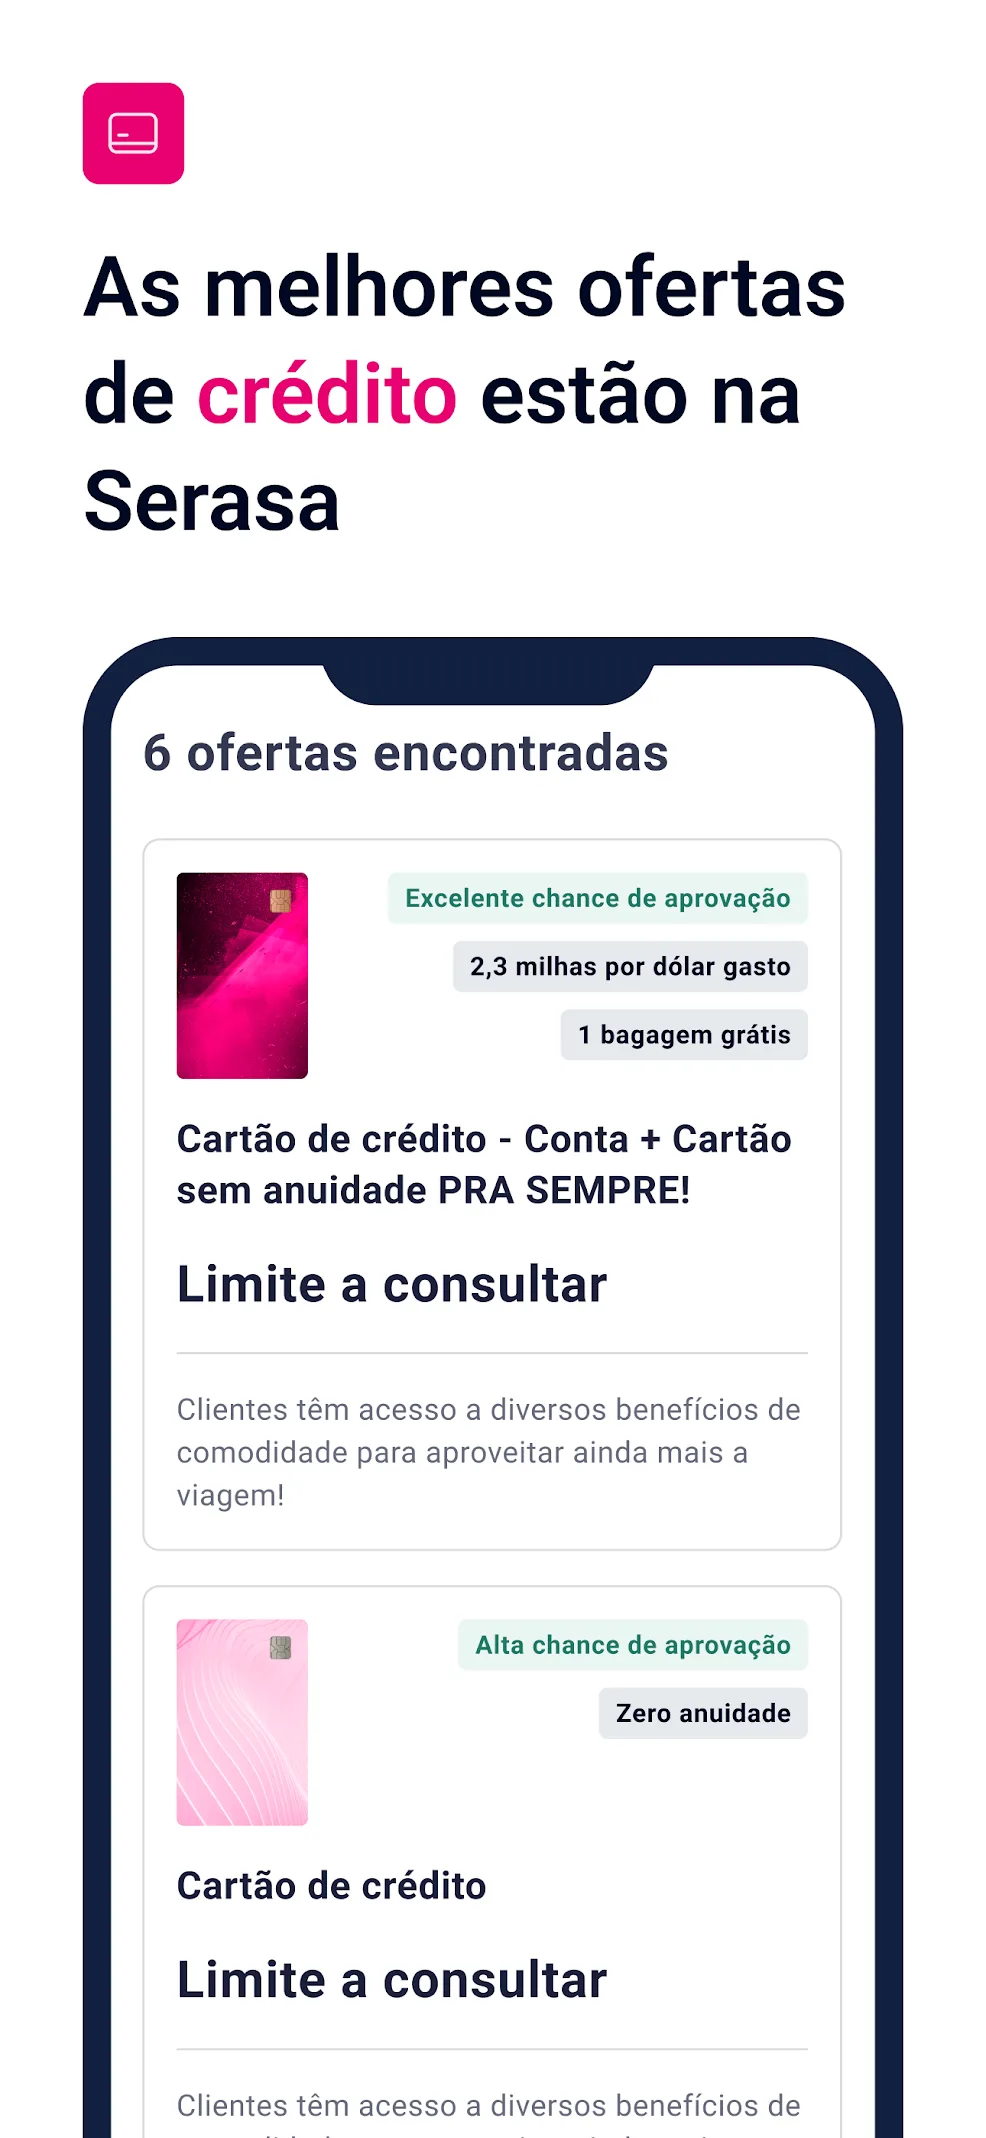
Depois do cadastro, o app já mostra ofertas de crédito compatíveis com seu perfil
Score baixo: o que fazer pra financiar mesmo assim
Um score baixo não fecha a porta de vez. Dar uma entrada acima de 30% reduz o valor financiado e o risco pra financeira, o que ajuda a compensar uma pontuação fora do ideal.
Escolher um modelo mais em conta também pesa menos no orçamento mensal, o que facilita a aprovação. Quem está negativado ganha ao negociar as dívidas antes de pedir o financiamento: plataformas de renegociação, inclusive dentro do próprio app, costumam atualizar a pontuação assim que o pagamento é confirmado pelo Pix.
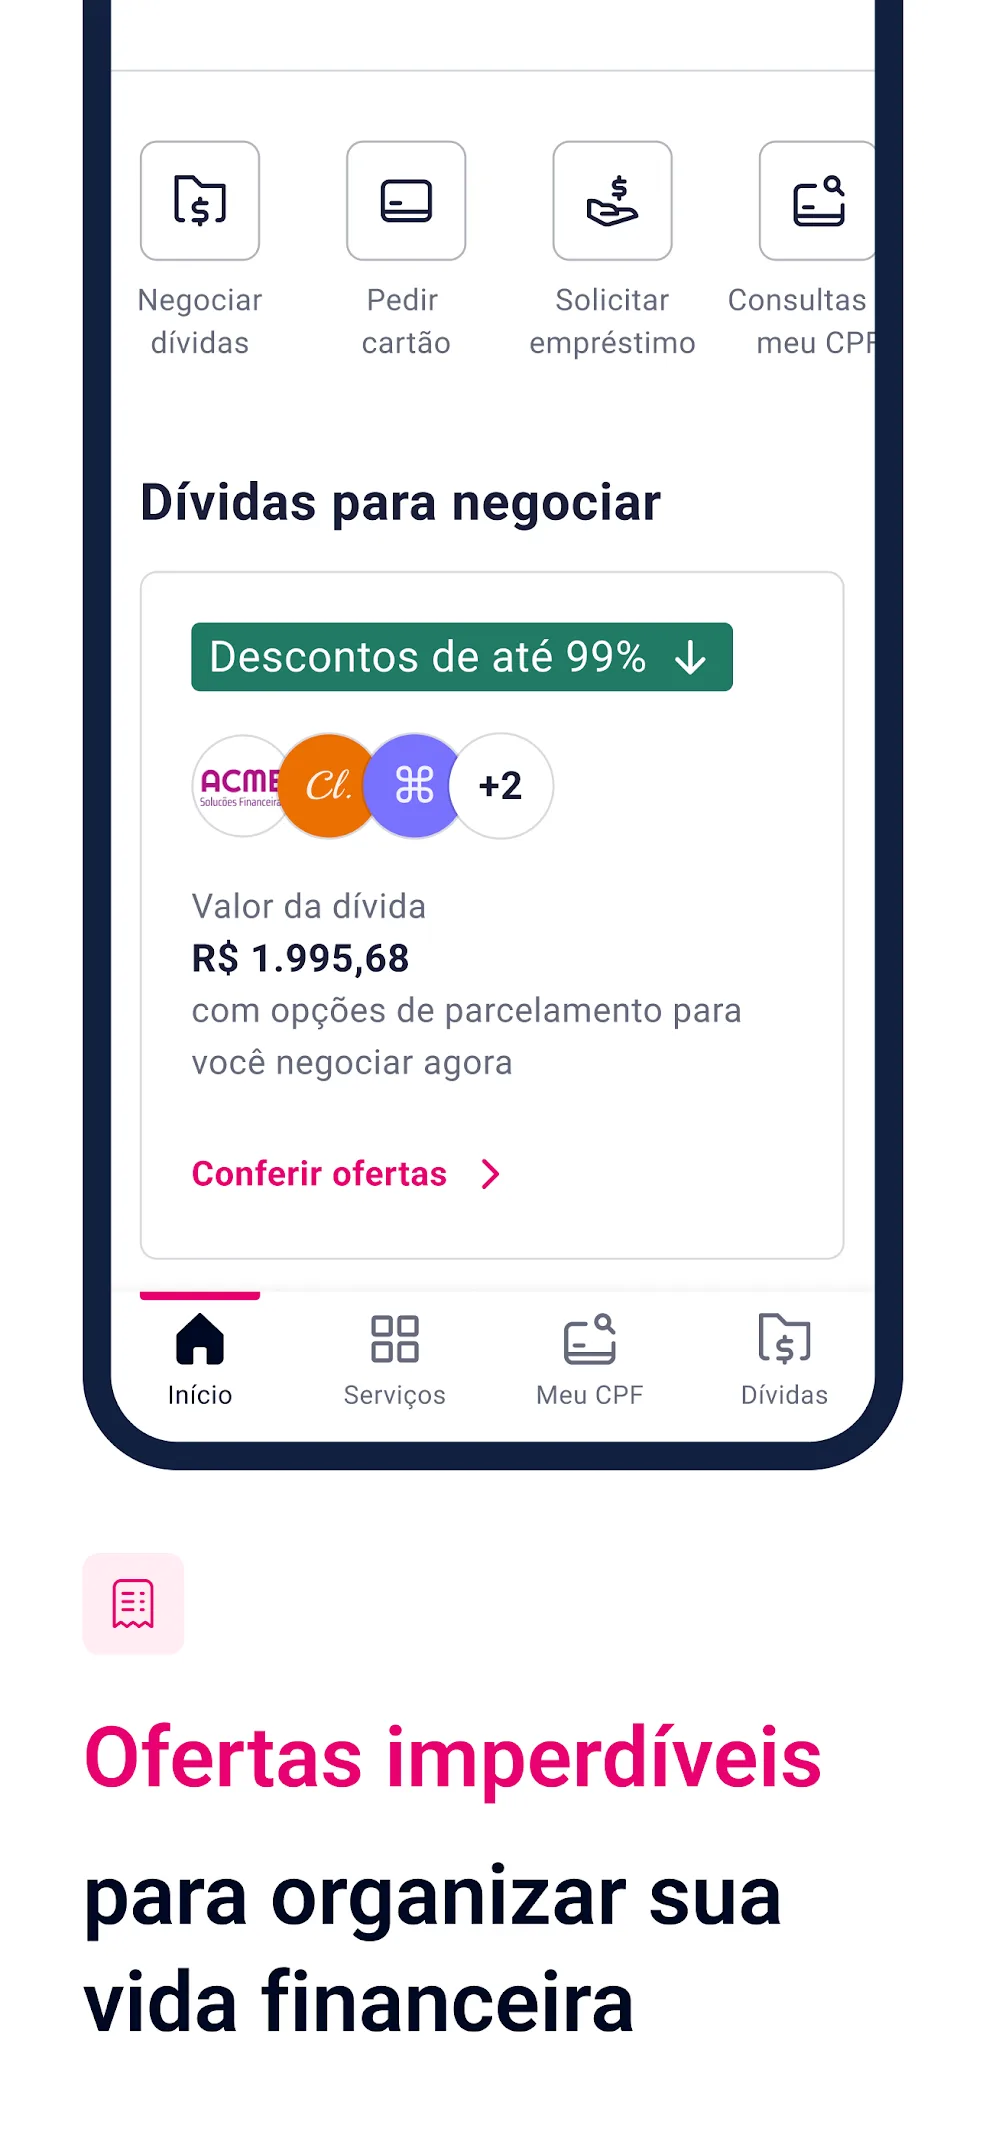
Negociar dívidas em aberto dentro do próprio app ajuda a recuperar a pontuação
Como aumentar o score mais rápido
Uma pontuação boa ajuda bastante, mas a financeira também olha renda comprovada, histórico de pagamento e o peso da parcela no orçamento. Desconfie de qualquer oferta que prometa aprovação garantida sem olhar o score: esse tipo de promessa costuma esconder juros abusivos ou condições ruins escondidas no contrato.
Perguntas Frequentes
A consulta pelo app da Serasa é realmente gratuita?
Sim. A consulta de CPF e do Serasa Score não tem custo nenhum e pode ser feita quantas vezes você quiser, direto pelo app ou pelo site.
Quanto tempo leva pra o score subir depois que eu pago uma dívida?
Varia de caso a caso. Dívidas quitadas pelo Pix dentro de plataformas de renegociação costumam refletir na pontuação quase na hora, mas o histórico completo de pagamentos em dia leva meses pra pesar de verdade.
Financiar moto é mais fácil do que financiar carro?
Em geral sim, porque o valor financiado costuma ser bem menor, o que reduz o risco que a financeira assume e facilita a aprovação.
O app da Serasa serve só pra ver o score?
Não. Além da consulta de CPF e do score, o app também mostra ofertas de cartão, permite negociar dívidas em aberto e monitorar o CPF contra fraudes.
Dá pra simular o financiamento sem consultar meu CPF?
Algumas financeiras oferecem simulação sem consulta ao CPF. Prefira esse tipo de simulação se quiser comparar opções sem acumular consultas no seu histórico.
E se mesmo assim o financiamento for negado?
Vale revisar o que pesou na negativa, considerar uma entrada maior ou um modelo mais em conta, e negociar eventuais dívidas em aberto antes de tentar de novo.
Antes de ir à concessionária
Use dois minutos pra consultar seu score grátis pelo app da Serasa. Com a pontuação em mãos, você sabe exatamente onde está, o que pode melhorar e qual modelo de moto faz mais sentido pro seu perfil de crédito.
Este conteúdo é informativo e não representa a Serasa, bancos ou financeiras. A aprovação do financiamento depende da análise de cada instituição, e nenhuma pontuação de crédito garante resultado.