Carro usado parcelado sem banco: passo a passo, riscos e cuidados
Entender o carro usado parcelado sem banco passo a passo evita pagar caro: primeiro quem é o credor, depois o custo total e só então o carro.
Abaixo estão os 5 caminhos em detalhe, os riscos de cada um, o roteiro de transferência e os cuidados para não cair em golpe na hora de pagar.
No final, o link para pesquisar carros usados na Webmotors e uma checagem na Tabela FIPE para comparar o preço antes de fechar o negócio.
Os 5 caminhos lado a lado
| Caminho | Como funciona | Cuidado principal |
|---|---|---|
| Direto com a loja | A loja financia ou parcela em carnê | Juros altos, seguro embutido e retomada do carro em caso de atraso |
| Financeira ou portal | Simulação com banco ou financeira parceira | Análise de crédito e custo efetivo total |
| Entre particulares | Contrato com o vendedor | Documentação, débitos e quem é o dono no Detran |
| Consórcio | Grupo com carta de crédito | Taxa de administração e demora para ser contemplado |
| Assinatura | Mensalidade pelo uso do carro | Multa de cancelamento e carro devolvido no fim |
Parcelado direto com a loja
No carnê ou no financiamento próprio, a loja vira a credora. O carro costuma ficar alienado até a quitação, e atrasar pode levar à perda do veículo.
A jurisprudência admite revisão de juros quando estão muito acima da média de mercado, e seguro imposto sem escolha pode ser questionado como venda casada.
Peça o contrato com o custo efetivo total e compare com uma simulação em outra instituição.
Financiamento por portais e financeiras
Portais como a Webmotors mostram simulação de financiamento com banco ou financeira parceira.
No site oficial da Webmotors, a simulação é feita em parceria com o Santander, com entrada e prazo ajustáveis e análise de crédito.
Outras plataformas, como OLX Autos e Mercado Livre, costumam deixar o crédito para ser resolvido fora do anúncio. Em todos os casos, a decisão final é da instituição.
Consórcio para carro usado
No consórcio, um grupo paga parcelas e, a cada rodada, alguém recebe a carta de crédito por sorteio ou lance.
O custo principal é a taxa de administração, e não juros. A carta pode servir para carro usado, com limite de idade definido pela administradora.
Confira se a administradora é autorizada pelo Banco Central e entenda que você pode demorar para ser contemplado.
Assinatura de carro
Empresas como Localiza (Localiza Assinatura), Movida e Unidas oferecem carro por mensalidade, com seguro e manutenção.
Você paga pelo uso e devolve o carro no fim do contrato, então não é uma compra. A desistência antes do prazo pode gerar multa alta.
Compra entre particulares: transferência
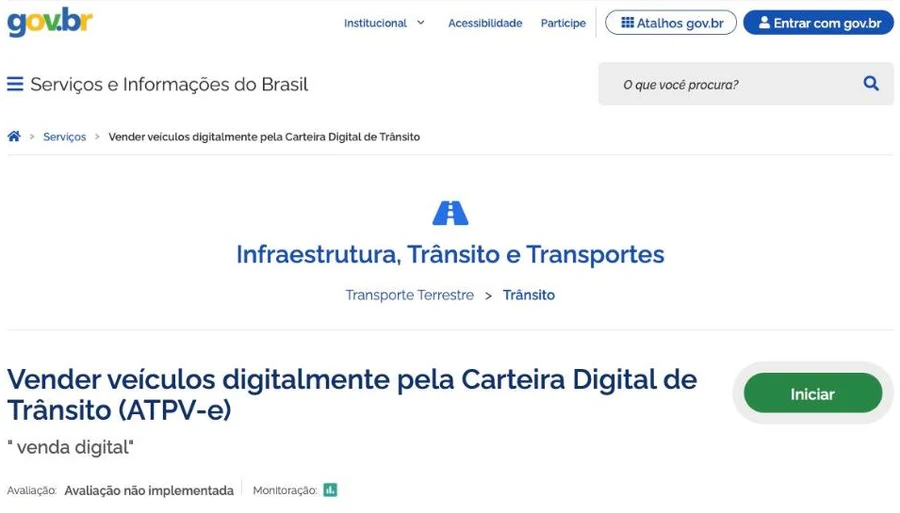
Com o documento digital, o vendedor inicia a venda no app Carteira Digital de Trânsito e informa o CPF do comprador.
A ATPV-e é assinada pelos dois com conta gov.br prata ou ouro, e o Detran faz a vistoria e a transferência. Quite IPVA, multas e licenciamento e peça o contrato de compra e venda. Transfira dentro do prazo do seu estado.
Checklist antes de assinar
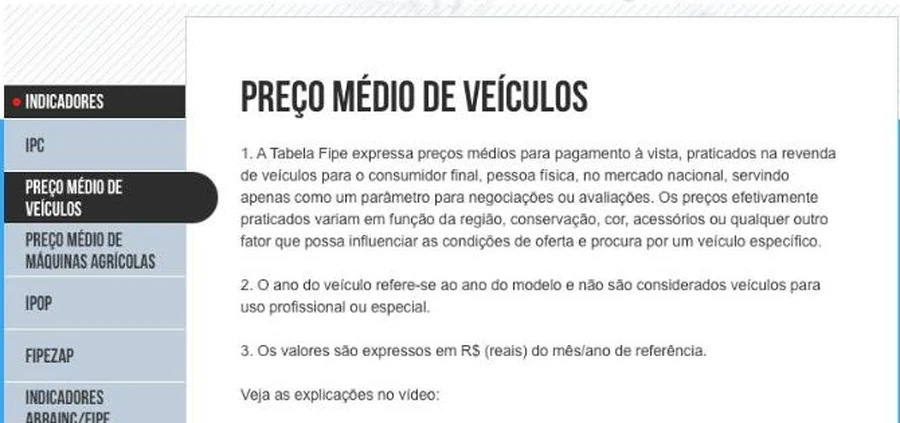
- Compare o preço com a Tabela FIPE e desconfie de valor muito abaixo.
- Consulte débitos e restrições do veículo no Detran.
- Peça o laudo cautelar e confira se o chassi bate com os documentos.
- Peça o contrato com total a pagar, juros e custo efetivo total.
- Confirme se há seguro, tarifas ou serviços embutidos e se você pode recusá-los.
- Guarde o recibo de cada parcela e peça a quitação formal no fim.
Golpes comuns na compra de usados
Perguntas frequentes sobre carro usado parcelado
Dá para comprar carro usado sem entrada?
Em alguns casos, mas isso não significa menor custo. Entrada menor costuma elevar o valor total pago.
O consórcio tem juros?
Não há juros, mas há taxa de administração e, em geral, fundo de reserva. Compare o total entre administradoras.
Posso financiar carro de particular?
Algumas instituições financiam. A análise do veículo e do vendedor é feita pelo credor, então pergunte antes de fechar o negócio.
O que é gravame?
É a restrição que indica que o carro está alienado a um credor. Antes de pagar, confira se há gravame e exija a baixa quando o carro foi financiado.
Assinatura de carro é compra?
Não. Você paga pelo uso e devolve o carro no fim do contrato, salvo se o contrato previr outra regra.
Conteúdo informativo e independente. O Agora Educação não é banco, financeira, consórcio, loja de veículos nem correspondente bancário, não analisa crédito e não garante aprovação, taxa, prazo ou parcela. As informações são de caráter geral, vêm de fontes públicas e podem mudar. Confirme as condições, o contrato e o custo total diretamente com a instituição antes de pagar ou assinar. As marcas e plataformas citadas pertencem aos seus titulares e aparecem apenas como exemplo, sem ranking, sem recomendação e sem vínculo com o Agora Educação.