Financiar un Auto o Moto Usados: Buró de Crédito, CAT y Dónde Buscar
Si quieres financiar un auto o una moto usados en México, lo primero es saber qué ve una financiera cuando revisa tu historial en Buró de Crédito.
Aquí verás cómo consultar tu reporte, qué revisan las instituciones, dónde buscar un vehículo usado y cómo comparar ofertas sin caer en fraudes.
Nada de esta página es una oferta ni asegura una aprobación. Cada institución decide con sus propias reglas, y las suyas son las que cuentan.
Cómo consultar tu historial de crédito
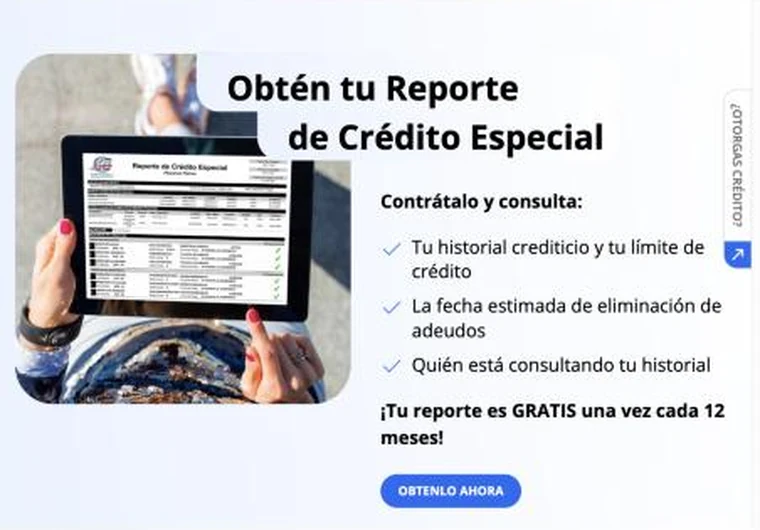
El sitio de Buró de Crédito indica que tu Reporte de Crédito Especial es gratuito una vez cada 12 meses. Con él ves los créditos que tienes o has tenido, tu límite de crédito y quién ha consultado tu historial. Primero se comprueba que eres tú quien lo solicita, y si tienes tarjeta de crédito, crédito hipotecario o automotriz conviene tener a la mano esos datos.
También puedes pedir tu reporte a Círculo de Crédito, la otra sociedad de información crediticia del país. Revisa los dos si puedes, porque una institución puede consultar uno u otro.
Buró de Crédito también ofrece Mi Score, una puntuación de tu comportamiento crediticio que tiene costo. El sitio mostraba $58 MXN el 20 de octubre de 2026, y el precio puede cambiar. Para pedirlo primero necesitas tu reporte, así que no es necesario si solo quieres ver tu historial.
Qué revisan las instituciones antes de aprobar
Cada financiera define sus reglas, pero casi todas miran lo mismo: tus ingresos y cómo los compruebas, tu historial de pagos, tus deudas actuales, el enganche y el vehículo. En general piden identificación oficial, comprobante de domicilio, CURP y comprobantes de ingresos, como recibos de nómina o estados de cuenta. Si trabajas por tu cuenta, suelen aceptar otros comprobantes.
- Ingresos: mientras más estable y comprobable, mejor se ve la solicitud
- Historial: los pagos a tiempo ayudan, y los atrasos pueden cambiar plazo, enganche o tasa
- Deudas actuales: si ya destinas gran parte de tu ingreso a pagos, queda menos margen para otra mensualidad
- Enganche: uno mayor reduce el riesgo para la institución y el monto que financias
- Vehículo: pregunta si aceptan el modelo, la cilindrada y la antigüedad del que quieres
Auto usado o moto usada: qué cambia
Un auto usado suele implicar un monto mayor y plazos más largos, mientras que una moto suele costar menos y se paga más rápido. La diferencia más importante es de política: no todas las instituciones financian motos, ni todas financian vehículos con la misma antigüedad. Por eso conviene preguntar antes de enamorarte de un modelo.
| Pregunta para la institución | Por qué importa |
|---|---|
| ¿Financian este modelo y esta antigüedad? | Cada institución define qué vehículos acepta |
| ¿Qué enganche mínimo piden? | Cambia según tu historial y el valor del vehículo |
| ¿A cuántos meses o semanas? | Define la mensualidad y el total que pagarás |
| ¿Cuál es el CAT? | Reúne tasa, comisiones y seguros obligatorios |
Dónde buscar y financiar un vehículo usado
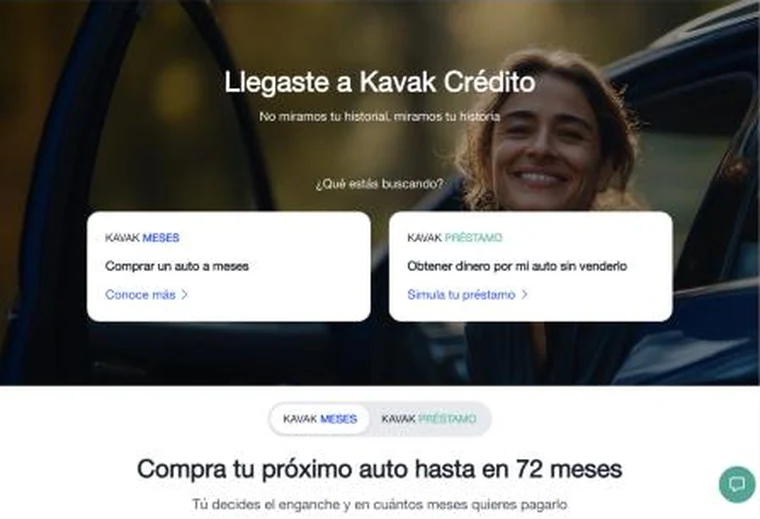
Kavak vende autos seminuevos y tiene una página de crédito. Según su sitio, puedes comprar un auto hasta en 72 meses y decides el enganche y los meses en que quieres pagarlo. La página dice “No miramos tu historial, miramos tu historia”. Es un mensaje de la empresa, y como en cualquier crédito la aprobación depende del análisis de la institución que financia.
Italika es una marca de motos con tienda en línea. Su página principal anunciaba el 20 de octubre de 2026 compra a crédito desde 10% de pago inicial y plazos de 13 hasta 154 semanas, sin ir a sucursal. Son condiciones que la marca publica para sus motos, así que si buscas una usada pregunta si la financiera acepta ese caso.
También puedes buscar en agencias y tiendas, que suelen ofrecer el financiamiento en el mismo lugar, o con un vendedor particular, que puede tener mejor precio pero exige más cuidado con los documentos y con la forma de pago. No todas las instituciones financian compras entre particulares.
Compara por CAT, no solo por la mensualidad
Una mensualidad baja puede esconder un costo total alto. El CAT reúne la tasa de interés, las comisiones y los seguros obligatorios en un solo porcentaje anual, y sirve para comparar créditos con plazos distintos. Pide el CAT por escrito a cada institución, con el mismo monto, el mismo enganche y el mismo plazo, y revisa la tabla de pagos del contrato antes de firmar.
Mismo vehículo, mismo enganche y mismo plazo.
El que tenga la mensualidad más baja no siempre es el más barato.
Revisa comisiones, seguros, penalizaciones y qué pasa si pagas antes.
Conserva contrato, pagos y comunicaciones por escrito.
Cómo evitar los fraudes más comunes
- No pagues a quien prometa borrarte del Buró ni a quien garantice un crédito antes de revisar tu caso
- No des anticipos ni depósitos por un vehículo que no has visto en persona
- Confirma que quien vende es el dueño que aparece en los documentos
- Cita al vendedor en un lugar público y concurrido
- Desconfía de precios muy por debajo del mercado y de la prisa para pagar
- Solicita tu reporte solo en los sitios oficiales de las sociedades de información crediticia
Si algo te genera dudas, detente y confirma por otro medio. La prisa y los pagos por adelantado son las señales que más se repiten en los fraudes con vehículos.
Contenido informativo e independiente. Agora Educação no es una institución financiera ni un intermediario de crédito, y no tiene relación con Buró de Crédito, Círculo de Crédito, CONDUSEF, Kavak, Italika ni con ningún banco. No podemos decirte si te aprobarán un crédito, y nada aquí es una oferta. Las tasas, los plazos y los requisitos cambian y los define cada institución, así que confirma todo con ella antes de firmar. Información revisada en fuentes oficiales el 20 de octubre de 2026.